


भारत-ब्रिटेन FTA के तहत बल्क स्कॉच व्हिस्की आयात पर टैरिफ विवाद गहराया, थिंक टैंक GTRI ने कस्टम विभाग को रुख बदलने की दी सलाह
नई दिल्ली: भारत और यूनाइटेड किंगडम के बीच ऐतिहासिक व्यापक आर्थिक और व्यापार समझौता (India-UK Comprehensive Economic and Trade Agreement – CETA) 15 जुलाई 2026 को प्रभावी हुआ था। इस समझौते का सबसे प्रमुख और बहुचर्चित हिस्सा ब्रिटिश स्कॉच व्हिस्की पर भारतीय आयात शुल्क में भारी कटौती करना था। लेकिन समझौता लागू होने के करीब चार महीने बाद ही भारतीय सीमा शुल्क विभाग ने बल्क स्पिरिट (दो लीटर से अधिक के बड़े कंटेनरों) में आयात होने वाली स्कॉच व्हिस्की के टैरिफ वर्गीकरण को लेकर एक उच्च-दांव वाला विवाद खोल दिया है। प्रमुख आर्थिक शोध संस्थान ग्लोबल ट्रेड रिसर्च इनिशिएटिव (GTRI) ने चेतावनी दी है कि कस्टम विभाग की यह कार्रवाई भारत-ब्रिटेन व्यापार समझौते की सबसे बड़ी रियायतों में से एक को कमजोर करने का खतरा पैदा कर रही है।
इस पूरे विवाद के केंद्र में सीमा शुल्क टैरिफ प्रणाली के तहत उत्पाद के वर्गीकरण की अस्पष्टता है। सवाल यह खड़ा हो गया है कि क्या बल्क स्कॉच व्हिस्की को सीमा शुल्क टैरिफ के अध्याय 22, शीर्षक 2208 (Chapter 22, Heading 2208) के तहत वर्गीकृत किया जाना चाहिए, जो विशेष रूप से स्पिरिट और व्हिस्की को कवर करता है, या फिर इसे शीर्षक 2106 (Heading 2106) के अंतर्गत रखा जाना चाहिए, जो ऐसे खाद्य तैयारियों (Food Preparations) से संबंधित है जिनका उल्लेख कहीं और नहीं किया गया है। इस तकनीकी वर्गीकरण के बदलने से आयातकों पर लगने वाला प्रभावी शुल्क 75 प्रतिशत से उछलकर सीधे 162.5 प्रतिशत तक पहुंच गया है, जो समझौते से पहले लगने वाले 150 प्रतिशत शुल्क से भी अधिक है।
क्या है पूरा टैरिफ विवाद और कैसे शुरू हुआ यह संकट?
भारत-ब्रिटेन व्यापार समझौते (CETA) के प्रावधानों के तहत, भारत ने ब्रिटेन से आयात होने वाली स्कॉच व्हिस्की—जिसमें दो लीटर से बड़े कंटेनरों में आने वाली बल्क स्कॉच व्हिस्की भी शामिल है—पर सीमा शुल्क घटाने पर सहमति जताई थी। 15 जुलाई 2026 को समझौता लागू होने के साथ ही इस पर मूल सीमा शुल्क (Basic Customs Duty) को 150 प्रतिशत से घटाकर तुरंत 75 प्रतिशत कर दिया गया था। समझौते के रोडमैप के अनुसार, अगले 10 वर्षों में इस शुल्क को चरणबद्ध तरीके से घटाकर 40 प्रतिशत तक लाया जाना है।
GTRI की रिपोर्ट के अनुसार, आयातकों ने लंबे समय से चली आ रही व्यवस्था के तहत दो लीटर से अधिक क्षमता वाले कंटेनरों में आने वाली बल्क स्कॉच को टैरिफ कोड HS 22083092 के तहत वर्गीकृत किया है। यह कोड विशेष रूप से दो लीटर से बड़े कंटेनरों में स्कॉच व्हिस्की के लिए निर्धारित है। भारत-ब्रिटेन CETA की टैरिफ अनुसूची में भी इस कोड के लिए कार्यान्वयन के दिन से 75 प्रतिशत मूल सीमा शुल्क निर्धारित किया गया है।
हालांकि, नवंबर 2026 की शुरुआत से भारतीय सीमा शुल्क अधिकारियों और राजस्व खुफिया निदेशालय (DRI) के जांचकर्ताओं ने इन खेपों को नया वर्गीकरण देना शुरू कर दिया। कस्टम विभाग इन बल्क स्कॉच आयात को HS 21069051 के तहत वर्गीकृत कर रहा है, जो “पेय पदार्थों के निर्माण के लिए उपयोग की जाने वाली मिश्रित अल्कोहलिक तैयारियों” (Compound alcoholic preparations of a kind used for the manufacture of beverages) को कवर करता है।
विवाद का मुख्य बिंदु: वित्त अधिनियम 2026 बनाम CETA टैरिफ अनुसूची
भारत सरकार ने आठ अंकों वाला नया टैरिफ कोड HS 21069051 वित्त अधिनियम, 2026 (Finance Act, 2026) के माध्यम से जोड़ा था, जो 1 मई 2026 से प्रभावी हुआ और जिस पर 150 प्रतिशत मूल सीमा शुल्क लागू है। GTRI ने स्पष्ट किया है कि चूंकि यह कोड बाद में पेश किया गया था, इसलिए भारत-ब्रिटेन CETA की मूल टैरिफ अनुसूची में यह लाइन शामिल नहीं है। नतीजतन, इस कोड के तहत वर्गीकरण होते ही आयातकों को व्यापार समझौते की रियायती दर का लाभ मिलना बंद हो गया है।
75% से बढ़कर 162.5% हुआ प्रभावी कर का बोझ: गणित समझिए
कस्टम विभाग द्वारा वर्गीकरण में किए गए इस बदलाव का सीधा आर्थिक असर आयातकों और घरेलू शराब उद्योग पर पड़ा है। जब बल्क स्कॉच को HS 22083092 से हटाकर HS 21069051 में डाला जाता है, तो योग्य आयात पर लगने वाला मूल सीमा शुल्क 75 प्रतिशत से दोगुना होकर सीधे 150 प्रतिशत हो जाता है।
बात यहीं नहीं रुकती। इसके ऊपर आयात मूल्य और सीमा शुल्क के योग पर 5 प्रतिशत का उपभोग शुल्क (Consumption Levy) भी लगाया जाता है। इस गणना के बाद कुल प्रभावी कर और शुल्क का बोझ आयात मूल्य का 162.5 प्रतिशत हो जाता है। यह विडंबनापूर्ण स्थिति है कि मुक्त व्यापार समझौता लागू होने के बाद ब्रिटिश बल्क स्कॉच पर टैक्स समझौते से पहले लगने वाले 150 प्रतिशत शुल्क की तुलना में भी 12.5 प्रतिशत अधिक हो गया है।
| मानदंड (Parameter) | आयातकों का दावा (CETA के तहत) | कस्टम विभाग का नया रुख |
|---|---|---|
| टैरिफ अध्याय और शीर्षक | अध्याय 22, शीर्षक 2208 (स्पिरिट और व्हिस्की) | अध्याय 21, शीर्षक 2106 (खाद्य तैयारियां / मिश्रित अल्कोहल) |
| 8-अंकीय HS कोड | HS 22083092 | HS 21069051 (वित्त अधिनियम 2026 से प्रभावी) |
| मूल सीमा शुल्क (BCD) | 75% (15 जुलाई 2026 से लागू) | 150% (बिना किसी FTA रियायत के) |
| प्रभावी कुल कर बोझ | रियायती दर (10 साल में 40% तक घटने का लक्ष्य) | 162.5% (5% उपभोग शुल्क सहित) |
| वर्तमान स्थिति | उद्योग जगत द्वारा छूट की मांग | भारतीय बंदरगाहों पर 80 से अधिक कंटेनर रोके गए |
GTRI का विश्लेषण: क्यों गलत है कस्टम विभाग का यह रुख?
ग्लोबल ट्रेड रिसर्च इनिशिएटिव (GTRI) के संस्थापक अजय श्रीवास्तव और व्यापार विशेषज्ञों का मानना है कि सीमा शुल्क अधिकारियों का यह कदम न केवल अंतरराष्ट्रीय टैरिफ वर्गीकरण के मानदंडों के खिलाफ है, बल्कि द्विपक्षीय व्यापार समझौते की मूल भावना को भी आहत करता है। GTRI ने अपने विश्लेषण में कई महत्वपूर्ण तर्क प्रस्तुत किए हैं:
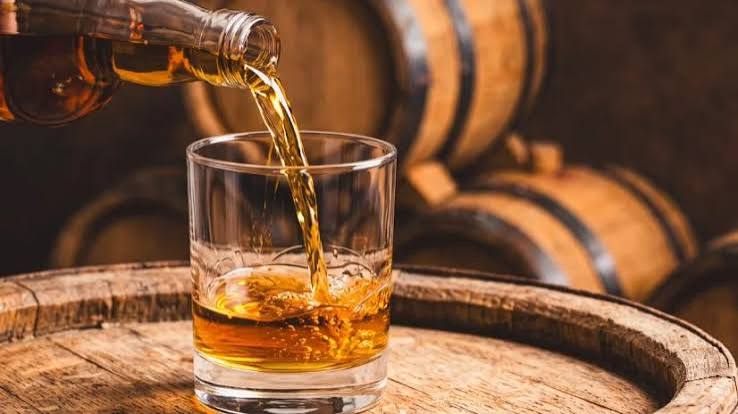
- उत्पाद की वास्तविक प्रकृति: बल्क स्कॉच व्हिस्की एक तैयार डिस्टिल्ड स्पिरिट है जिसे स्कॉटलैंड में ओक बैरल में परिपक्व (Mature) किया जाता है। इसे भारत केवल इसलिए बड़े कंटेनरों में लाया जाता है ताकि यहां बॉटलिंग की जा सके या भारतीय व्हिस्की के साथ ब्लेंडिंग की जा सके। केवल बड़े कंटेनर में आयात होने मात्र से व्हिस्की अपना मूल चरित्र खोकर “खाद्य तैयारी” (Food Preparation) नहीं बन जाती।
- HSN व्याख्यात्मक नोट्स का उल्लंघन: विश्व सीमा शुल्क संगठन (WCO) के हार्मोनाइज्ड सिस्टम (HS) नियमों के अनुसार, जब किसी उत्पाद के लिए विशिष्ट शीर्षक (जैसे व्हिस्की के लिए 2208) मौजूद हो, तो उसे सामान्य या अवशिष्ट शीर्षक (जैसे 2106 – जो कहीं और निर्दिष्ट नहीं है) में नहीं डाला जा सकता।
- संधि प्रतिबद्धताओं का क्षरण: यदि कोई देश मुक्त व्यापार समझौते पर हस्ताक्षर करने के बाद अपने घरेलू वित्त अधिनियम में नया 8-अंकीय टैरिफ कोड जोड़कर समझौते की रियायतों को निष्प्रभावी कर देता है, तो इससे अंतरराष्ट्रीय व्यापार भागीदारों के बीच भारत की साख को नुकसान पहुंचता है।
- घरेलू उद्योग को नुकसान: भारत में आयात होने वाली कुल स्कॉच व्हिस्की का लगभग 80 प्रतिशत हिस्सा बल्क रूप में आता है। इसका उपयोग भारतीय शराब कंपनियां प्रीमियम भारतीय व्हिस्की ब्रांडों के निर्माण और ब्लेंडिंग के लिए करती हैं। इस पर 162.5 प्रतिशत शुल्क लगने से घरेलू विनिर्माण और बॉटलिंग संयंत्रों की लागत बेतहाशा बढ़ जाएगी।
बंदरगाहों पर फंसे 80 से अधिक कंटेनर, दिग्गज शराब कंपनियों पर असर
इस टैरिफ विवाद का जमीनी असर भारतीय बंदरगाहों पर साफ दिखाई देने लगा है। ताजा रिपोर्टों के अनुसार, न्हावा शेवा (JNPT) सहित भारत के प्रमुख बंदरगाहों पर वैश्विक और घरेलू शराब कंपनियों के 80 से अधिक शिपिंग कंटेनर कस्टम क्लीयरेंस के इंतजार में फंसे हुए हैं। इन कंटेनरों में लाखों लीटर बल्क स्कॉच व्हिस्की भरी हुई है, जिसे भारतीय बाजार के लिए बॉटलिंग और ब्लेंडिंग हेतु लाया गया था।
इस कार्रवाई से दुनिया की सबसे बड़ी शराब उत्पादक कंपनियां—जैसे डायजियो (Diageo), पर्नो रिकार्ड (Pernod Ricard) और बकार्डी (Bacardi)—सीधे तौर पर प्रभावित हुई हैं। पिछले महीने राजस्व खुफिया निदेशालय (DRI) के अधिकारियों ने डायजियो और पर्नो रिकार्ड की भारतीय इकाइयों के परिसरों का दौरा भी किया था। वर्तमान में बंदरगाहों पर भारी डेमरेज (विलंब शुल्क) से बचने के लिए पर्नो रिकार्ड और डायजियो जैसी कंपनियां बैंक गारंटी देकर अपने कंटेनरों को अस्थायी रूप से छुड़ाने के विकल्प तलाश रही हैं, जबकि बकार्डी अपने अगले कदम पर विचार कर रही है।
इंटरनेशनल स्पिरिट्स एंड वाइन्स एसोसिएशन ऑफ इंडिया (ISWAI) ने भी इस स्थिति पर गहरी चिंता व्यक्त की है। एसोसिएशन ने चेतावनी दी है कि यह विवाद व्यवहार में उस महत्वपूर्ण बाजार-पहुंच लाभ (Market-Access Benefit) को कमजोर करने का जोखिम पैदा करता है जिस पर भारत और यूनाइटेड किंगडम के बीच वर्षों की लंबी बातचीत के बाद सहमति बनी थी।
कूटनीतिक हलचल: लंदन से नई दिल्ली तक सक्रिय हुईं सरकारें
बल्क स्कॉच व्हिस्की पर 162.5 प्रतिशत शुल्क लगाए जाने की खबरों के बाद मामला केवल एक तकनीकी कस्टम विवाद न रहकर उच्च स्तरीय द्विपक्षीय कूटनीतिक मुद्दा बन गया है। ब्रिटिश सरकार ने इस मुद्दे को गंभीरता से लेते हुए नई दिल्ली के समक्ष अपनी चिंता दर्ज कराई है।
बुधवार (18 नवंबर 2026) को ब्रिटिश सरकार के एक प्रवक्ता ने आधिकारिक बयान जारी कर कहा कि यूके के अधिकारी इस मुद्दे को सुलझाने के लिए भारत सरकार के साथ तत्काल और सक्रिय रूप से काम कर रहे हैं, ताकि यह सुनिश्चित किया जा सके कि ब्रिटिश व्यवसाय व्यापार समझौते में तय किए गए रियायती टैरिफ के तहत ही भारत को निर्यात कर सकें। स्कॉटलैंड के प्रथम मंत्री और स्कॉच व्हिस्की एसोसिएशन (SWA) के लिए भी यह बेहद संवेदनशील विषय है, क्योंकि भारत मात्रा के हिसाब से स्कॉच व्हिस्की का दुनिया का सबसे बड़ा बाजार है।
वाणिज्य सचिव राजेश अग्रवाल का आश्वासन
उद्योग जगत और ब्रिटिश सरकार की चिंताओं के बीच, भारत के वाणिज्य सचिव राजेश अग्रवाल ने मामले को शांत करने की कोशिश की है। हाल ही में मीडिया से बातचीत करते हुए वाणिज्य सचिव ने स्पष्ट शब्दों में आश्वासन दिया कि भारत ब्रिटेन के साथ हुए व्यापार समझौते के तहत बल्क स्कॉच व्हिस्की आयात पर दी गई शुल्क रियायतों का पूरी तरह से सम्मान करेगा।
वाणिज्य सचिव ने स्वीकार किया कि उत्पाद वर्गीकरण (Product Classification) उन प्रमुख मुद्दों में से एक है जिन पर विचार-विमर्श चल रहा है। उन्होंने कहा कि वित्त मंत्रालय के अधीन राजस्व विभाग (Department of Revenue) उद्योग के हितधारकों और संबंधित एजेंसियों के साथ मिलकर इस तकनीकी पेच को सुलझाने पर काम कर रहा है। अग्रवाल ने उम्मीद जताई कि यह मुद्दा बहुत जल्द, अगले कुछ ही दिनों में सुलझा लिया जाएगा और बंदरगाहों पर रुकी हुई खेपों की निकासी का रास्ता साफ हो जाएगा।
क्या है “कंपाउंड अल्कोहलिक प्रिपरेशन” (HS 21069051) का तकनीकी पेच?
इस विवाद की जड़ को समझने के लिए यह जानना जरूरी है कि सीमा शुल्क जांचकर्ता बल्क स्कॉच को व्हिस्की मानने से इनकार क्यों कर रहे हैं। सीमा शुल्क अधिकारियों का तर्क है कि विदेश से बड़े टैंकरों या ड्रमों में आने वाली उच्च अल्कोहल सांद्रता (High Alcoholic Strength – आमतौर पर 60% या उससे अधिक ABV) वाली स्पिरिट सीधे पीने योग्य बोतलबंद व्हिस्की नहीं है।
कस्टम जांचकर्ताओं के अनुसार, चूंकि भारत में आयात होने के बाद इस बल्क स्पिरिट को डी-मिनरलाइज्ड पानी मिलाकर पतला (Dilute) किया जाता है, उसमें कैरेमल रंग मिलाया जाता है और कई मामलों में भारतीय ग्रेन या मॉल्ट स्पिरिट के साथ ब्लेंड करके अंतिम पेय तैयार किया जाता है, इसलिए आयात के समय यह एक “अर्ध-निर्मित कच्चा माल” या “पेय पदार्थों के निर्माण के लिए उपयोग की जाने वाली मिश्रित अल्कोहलिक तैयारी” (HS 21069051) की श्रेणी में आता है।
दूसरी ओर, उद्योग विशेषज्ञ और GTRI इस तर्क को पूरी तरह खारिज करते हैं। उनका कहना है:
- स्कॉटलैंड के कानून (Scotch Whisky Regulations 2009) के तहत, स्कॉच व्हिस्की को अधिकतम 94.8% ABV तक डिस्टिल किया जा सकता है और ओक बैरल में परिपक्व होने के बाद जब इसे निर्यात किया जाता है, तब भी यह कानूनी रूप से “स्कॉच व्हिस्की” ही होती है, चाहे इसकी अल्कोहल मात्रा 60% हो या 40%।
- पानी मिलाकर उसकी अल्कोहल स्ट्रेंथ को कम करना (42.8% ABV पर लाना) बॉटलिंग प्रक्रिया का एक सामान्य हिस्सा है, न कि किसी नए उत्पाद का निर्माण।
- भारत के सीमा शुल्क इतिहास में दशकों से दो लीटर से अधिक के कंटेनरों में आने वाली इसी बल्क स्कॉच को HS 22083092 के तहत ही आयात किया जाता रहा है। इसलिए, CETA समझौते के ठीक बाद अचानक इसकी व्याख्या बदलना तर्कसंगत नहीं है।
आगे की राह और संभावित समाधान
आर्थिक और व्यापार विश्लेषकों का मानना है कि यदि इस विवाद को तत्काल नहीं सुलझाया गया, तो इसके दूरगामी नकारात्मक परिणाम हो सकते हैं। भारत वर्तमान में यूरोपीय संघ (EU), ऑस्ट्रेलिया और कई अन्य देशों के साथ मुक्त व्यापार समझौतों (FTA) पर बातचीत कर रहा है या उन्हें लागू करने की प्रक्रिया में है। ऐसे में किसी लागू हो चुके FTA के प्रमुख प्रावधान पर कस्टम स्तर पर अड़चन आना भविष्य की व्यापार वार्ताओं में भारत की स्थिति को कमजोर कर सकता है।
GTRI और व्यापार विशेषज्ञों ने इस गतिरोध को समाप्त करने के लिए सरकार को निम्नलिखित ठोस कदम उठाने का सुझाव दिया है:
- CBIC द्वारा तत्काल स्पष्टीकरण परिपत्र (Circular): केंद्रीय अप्रत्यक्ष कर और सीमा शुल्क बोर्ड (CBIC) को तुरंत एक स्पष्टीकरण जारी कर सभी बंदरगाहों के कस्टम अधिकारियों को निर्देश देना चाहिए कि ब्रिटेन से मूल प्रमाण पत्र (Certificate of Origin) के साथ आने वाली प्रामाणिक बल्क स्कॉच व्हिस्की को HS 22083092 के तहत ही वर्गीकृत किया जाए।
- CETA टैरिफ अनुसूची में सामंजस्य: यदि वित्त अधिनियम 2026 के तहत HS 21069051 जैसा कोई नया कोड बनाया भी गया है, तो उसे केवल उन गैर-व्हिस्की अल्कोहलिक कंसंट्रेट या फ्लेवरिंग एसेंस तक सीमित रखा जाना चाहिए जो वास्तव में शुद्ध स्कॉच व्हिस्की नहीं हैं।
- फंसे हुए कंटेनरों की त्वरित निकासी: बंदरगाहों पर रुके 80 से अधिक कंटेनरों को बिना किसी दंडात्मक शुल्क या भारी बैंक गारंटी के CETA के तहत तय 75 प्रतिशत शुल्क पर तत्काल क्लियर किया जाना चाहिए, ताकि आपूर्ति श्रृंखला (Supply Chain) बाधित न हो।
वाणिज्य मंत्रालय के सकारात्मक रुख और दोनों देशों की सरकारों के बीच जारी संवाद से यह उम्मीद बंधी है कि जल्द ही वित्त मंत्रालय इस तकनीकी अड़चन को दूर कर लेगा। फिलहाल, पूरी शराब इंडस्ट्री और अंतरराष्ट्रीय व्यापार जगत की निगाहें केंद्रीय राजस्व विभाग के आगामी आदेश पर टिकी हुई हैं, जो यह तय करेगा कि भारत-ब्रिटेन मुक्त व्यापार समझौते का लाभ जमीन पर निर्बाध रूप से उतर पाता है या नहीं।